2026.08.26
外貨運用の落とし穴!最高裁が「課税あり」と判断
「外貨を円に戻さなければ課税されない」「運用を一任しているから大丈夫」——こうした認識を覆す最高裁判決が令和8年6月に出…
東京都千代田区有楽町、日比谷、銀座の税理士法人 G.S.ブレインズ税理士法人
会社が成長していけるノウハウをご提供するG.S.ブレインズコンサルティング株式会社
Column
2026.09.16
2026.08.26
「外貨を円に戻さなければ課税されない」「運用を一任しているから大丈夫」——こうした認識を覆す最高裁判決が令和8年6月に出…
2026.08.19
2027年1月から、NISAのつみたて投資枠が0~17歳にも広がります。 いわゆる「こども…
2026.07.22
政府は、個人向け国債の魅力を高めるため、少額投資非課税制度(NISA)への組み入れや商品の拡充を急ピッチで具体化する検討…
新NISAにおける非課税保有限度額は1,800万円です。
現在の制度では、NISA口座で保有する商品を売却すると、その商品の取得価額分の非課税保有限度額の枠は翌年以降に復活します。
今回の要望では、この枠を売却した年のうちに復活させる仕組みが示されました。
ただし、年間投資枠はつみたて投資枠120万円、成長投資枠240万円の合計360万円のままであり、再投資を行う場合もその範囲内で行う必要があります。
もしこの要望が実現すれば、ライフイベントなどに応じて株式等を売却したあとも、同じ年にNISAを活用して再投資しやすくなるでしょう。
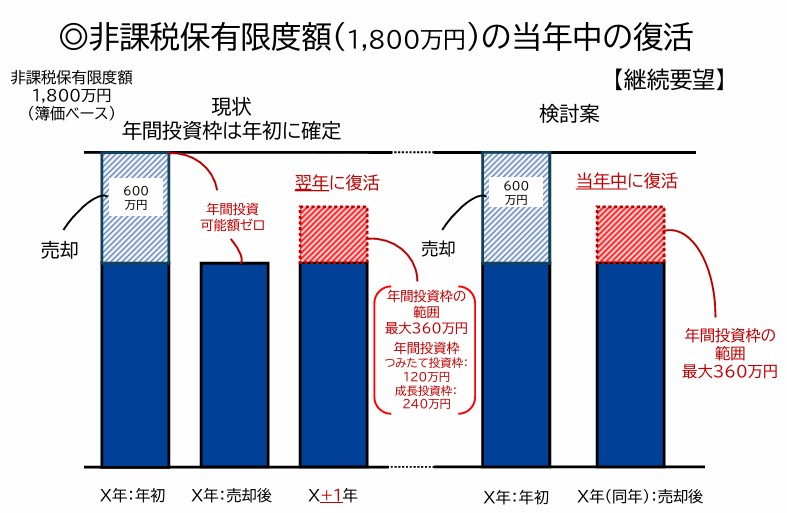
(引用)金融庁『令和9(2027)年度税制改正要望について 2026年8月』
https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf
▼詳しくはこちら
金融庁『令和9(2027)年度税制改正要望について 2026年8月』
https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf
もうひとつの要望が、つみたて投資枠の対象商品に関する見直しです。
現在、つみたて投資枠では長期・積立・分散投資に適した一定の投資信託やETFが対象となっています。
ETF市場の環境整備が進んだことを踏まえ、金融庁は、現状ではNISAの対象外となっている指定指数連動型以外のETFについても、対象に含めることを求めています。
今回の要望は、NISAの非課税枠そのものを大幅に拡大するというよりも、既存制度をより柔軟で使いやすいものにする内容が中心です。
今後、年末に向けた税制改正の議論でどこまで実現するのか、引き続き注目していきましょう。
G.S.ブレインズグループでは、皆様の経営に役立つ情報を定期的に配信しております。
最新情報は登録無料のメールマガジンでお知らせいたします。
お役立ち情報を発信していきます
無料相談
経営のお悩みなど、まずはお気軽にご相談ください。
弊社スタッフがお客様の状況に最適なサービスをご提供いたします。
03-6417-9627
営業時間 9:30〜17:30(土日祝を除く)
HPを見てお電話した旨をお伝えください
くろじになる
