2026.09.07
非常時に備える食料品や備品の税務上の取り扱い
災害への備えとして企業が購入する非常食や防災用品は、購入した時点で経費にできるのか、それとも「貯蔵品」として資産計上すべ…
東京都千代田区有楽町、日比谷、銀座の税理士法人 G.S.ブレインズ税理士法人
会社が成長していけるノウハウをご提供するG.S.ブレインズコンサルティング株式会社
Column
2026.09.18
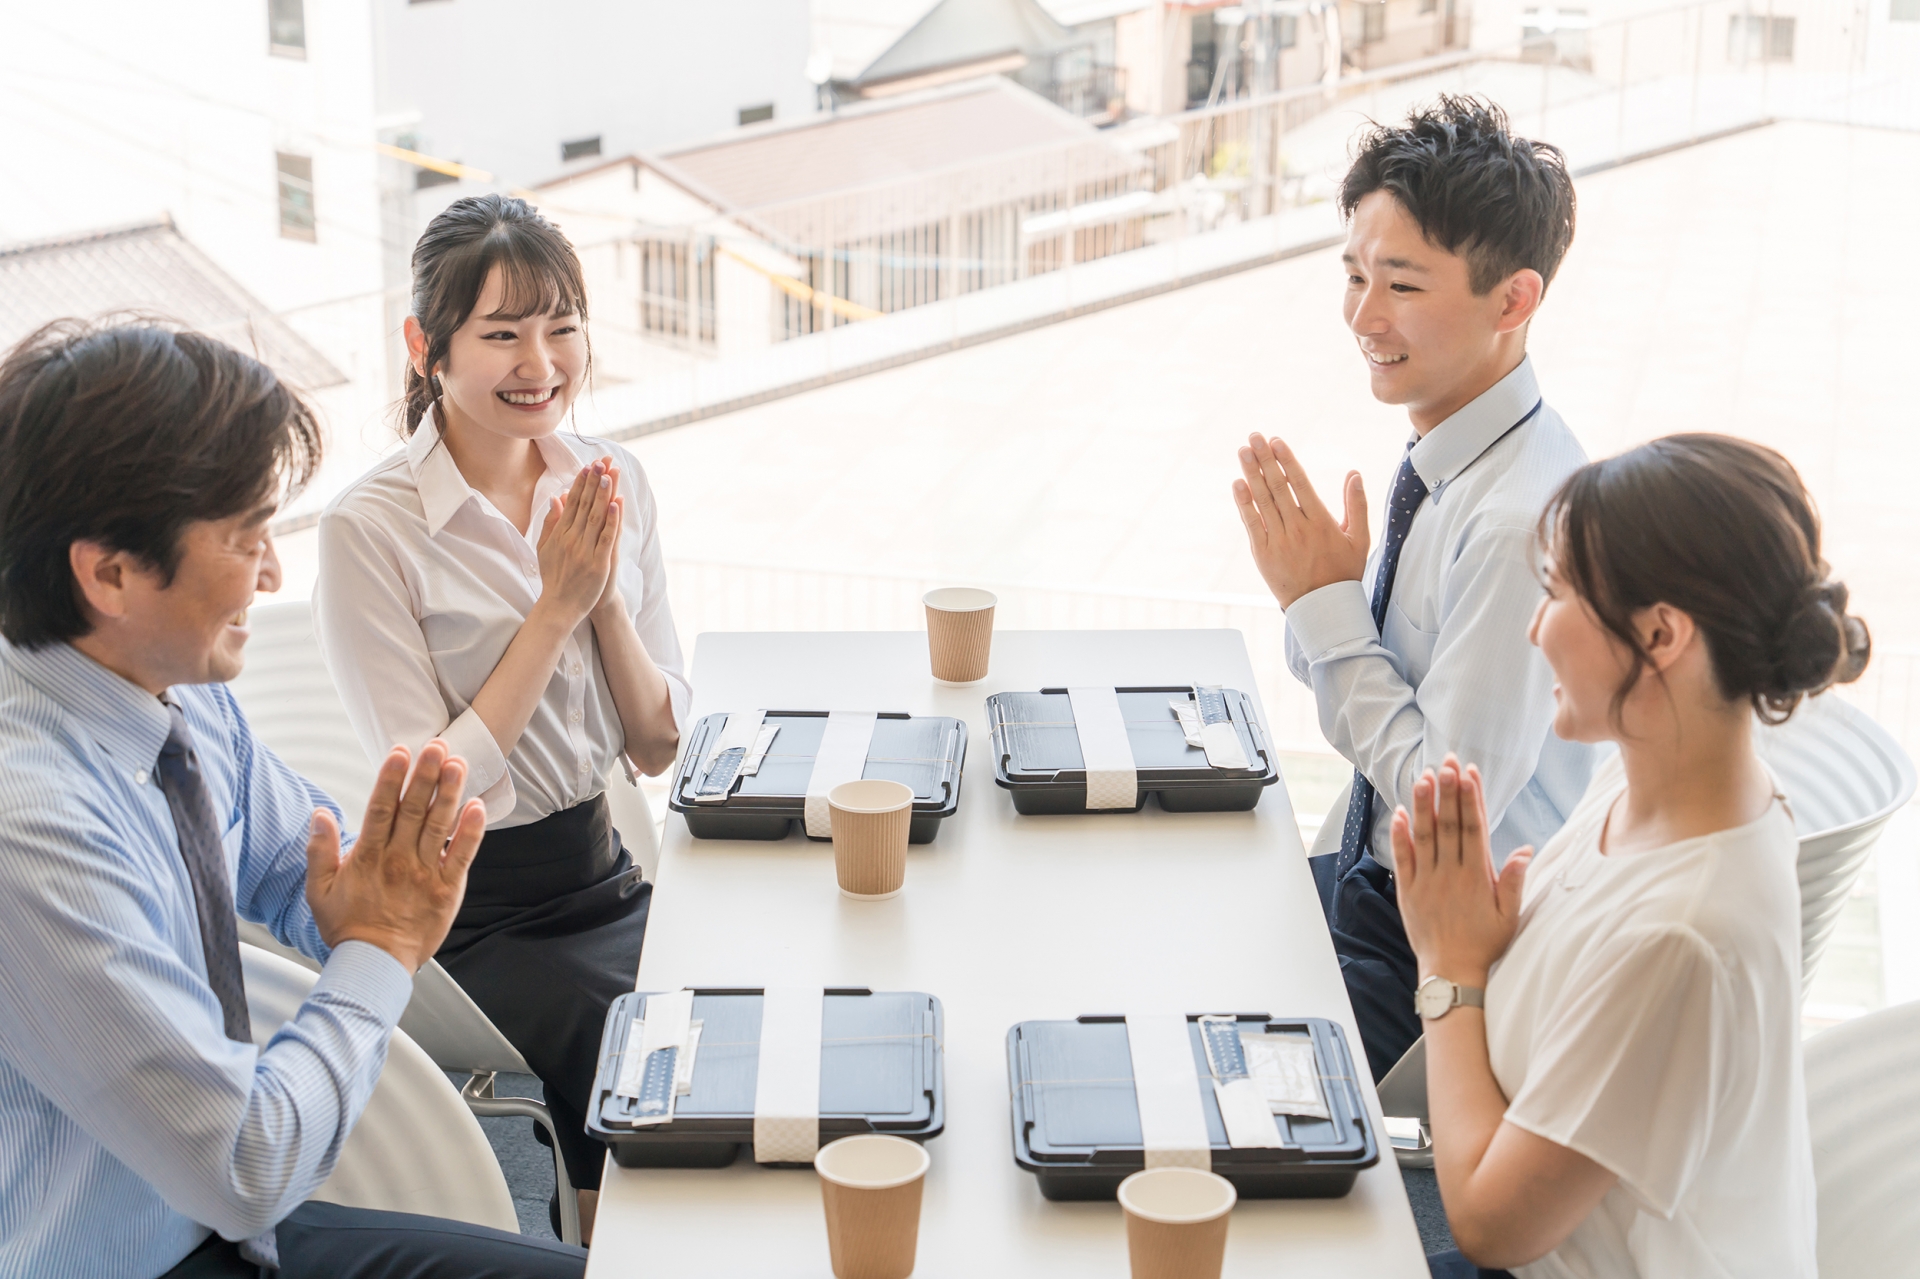
租税特別措置法の取扱いをまとめると、次のような「飲食費」は、「会議費」として取り扱い、「交際費等」とは考えません。
⑴ 会議に際し供される飲食であること
⑵ 会議に実態があること
⑶ 会議が社内又は通常会議を行う場所で行われた場合に通常供与される昼食の程度の飲食費の額を超えないこと
⑶の「通常会議を行う場所」というのは、場所を限定したものではなく、「供与される昼食の程度」を示す「修飾語」と解されています。会議の開催場所が社内であっても、社外(貸会議室など)であっても、昼食の出前弁当代の程度であれば、社会通念として許容範囲ということです(それにより相手方の個人的歓心を買ったとは考えない)。
この「昼食の程度」は、地域差や背景により異なってきます。社内の者に限定した会議ならば、1,500円程度の弁当であっても、社外の者が参加する会議ならば、5,000円程度のやや高めの弁当となる場合もあり得ます。重要な交渉をする場面(例えば、合併や事業譲渡の交渉)では、情報が漏れないようにホテルの会議室を利用することもあります。そこで1万円超の昼食が提供されたとしても、「通常会議を行う場所(ホテル)」で「通常供与される昼食」と考えます。
いずれにせよ会議の「実態」と結びつけて、個別に判断されます。特に酒食を供する料理店やリゾート施設では、その飲食費が「会議室に代替しうる場所」での「昼食程度」のものなのか、説明が必要です。会議の「スケジュール記録」「議事録」「精算書」などの説明資料を準備しておきましょう。
G.S.ブレインズグループでは、皆様の経営に役立つ情報を定期的に配信しております。
最新情報は登録無料のメールマガジンでお知らせいたします。
お役立ち情報を発信していきます
無料相談
経営のお悩みなど、まずはお気軽にご相談ください。
弊社スタッフがお客様の状況に最適なサービスをご提供いたします。
03-6417-9627
営業時間 9:30〜17:30(土日祝を除く)
HPを見てお電話した旨をお伝えください
くろじになる
