2026.09.02
【非上場株式】非上場株式の評価が変わる?国税庁が示した見直しの方向性
8月20日、国税庁は第5回「取引相場のない株式の評価に関する有識者会議」を開催し、これまでの議論を踏まえた評価見直しの方…
東京都千代田区有楽町、日比谷、銀座の税理士法人 G.S.ブレインズ税理士法人
会社が成長していけるノウハウをご提供するG.S.ブレインズコンサルティング株式会社
Column
2026.11.13
2026.09.02
8月20日、国税庁は第5回「取引相場のない株式の評価に関する有識者会議」を開催し、これまでの議論を踏まえた評価見直しの方…
2026.05.08
2026年4月、国税庁は非上場株式(取引相場のない株式)の評価ルールの抜本的な見直しに向けた検討を開始しました。…
2026.11.05
中小企業の後継者不在率が低下傾向にある一方で、経営者の高齢化は依然として続いており、後継決定後のスムーズな承継準備が課題…
現行の評価体系(類似業種比準方式、純資産価額方式等)は、事業実態や経済環境の変化に十分対応しきれておらず、意図的な株価引き下げ対策や租税回避スキームの温床になっているとの指摘が相次いでいました。
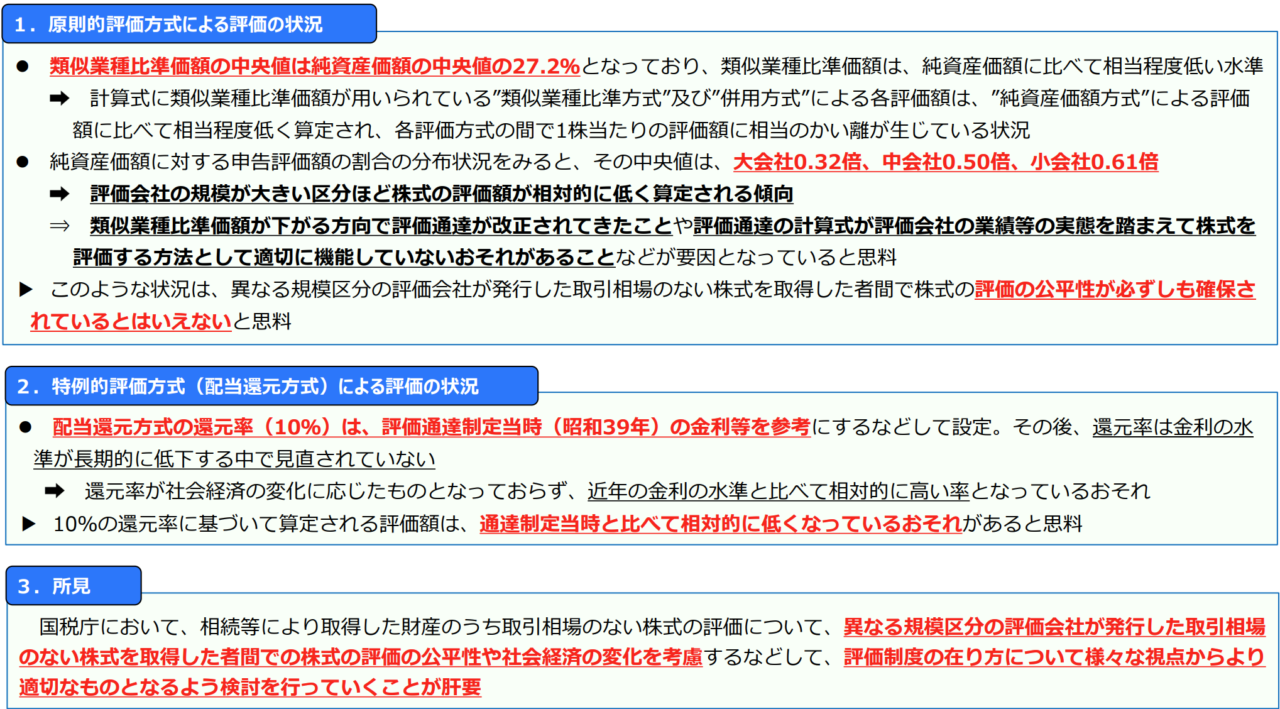
※国税庁HPより引用:取引相場のない株式の評価に関する有識者会議(第1回)資料より(https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf)
上記有識者会義で提出された資料の通り、評価会社の規模が大きくなるほど、会社の純資産に対して評価額が小さくなるというのが現状です。
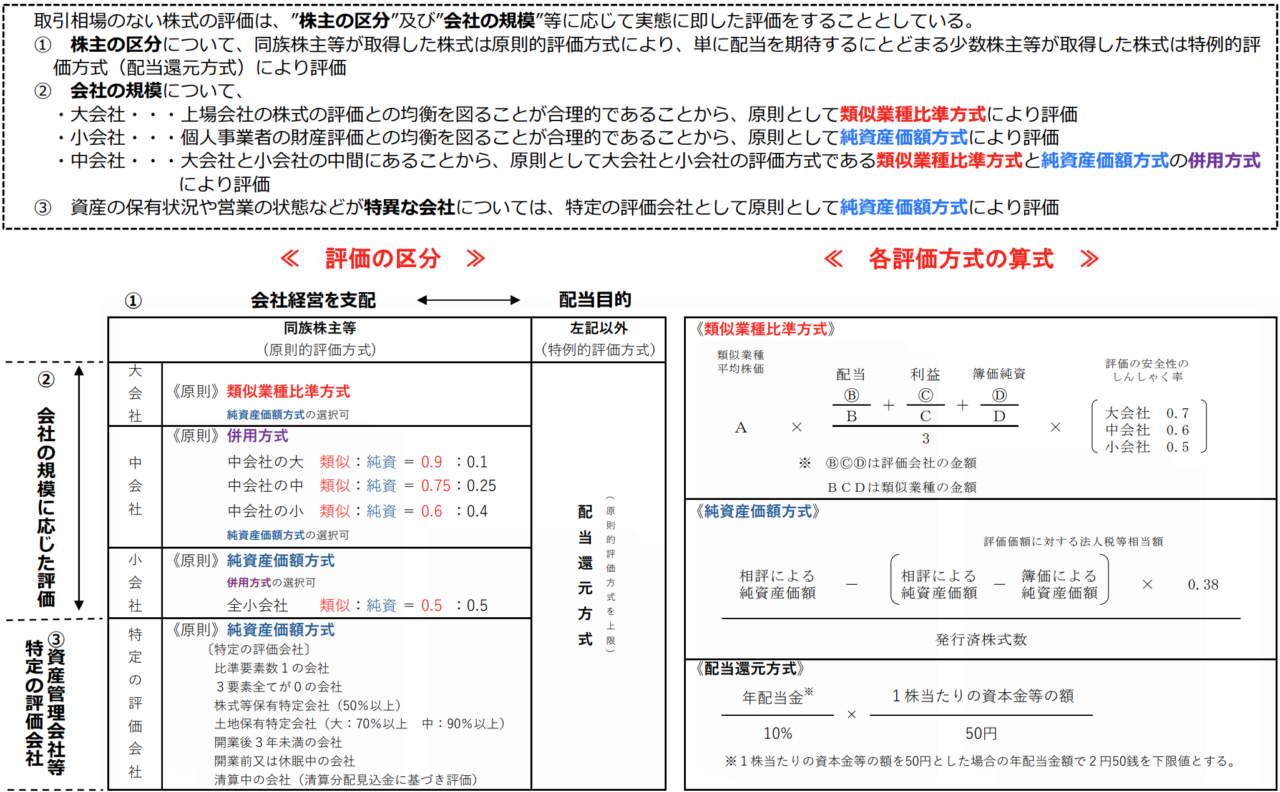
※国税庁HPより引用:取引相場のない株式の評価に関する有識者会議(第1回)資料より(https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf)
評価方法の理論的・実証的な適正化を図るとともに、課税の公平性を担保し、実務における算定プロセスの明確化を目指しています。
企業の規模区分や評価方式の違いによって生じている評価額の乖離(不公平)を解消し、実態に即した客観的な時価を算定する。
直前の業績操作(配当や利益の一時調整など)による株価の意図的な引き下げ(評価額圧縮スキーム)を効果的に抑止する。
低金利環境の継続や企業経営の多様化など、昭和39年の通達制定時から大きく変化した現代の社会経済実態に即した評価ルールに改める。
評価プロセスが煩雑になりすぎないよう、納税者にとって分かりやすく算定しやすい仕組みに配慮する。
現行では大・中・小会社などの区分に応じて「類似業種比準方式」と「純資産価額方式」を併用・使い分けしていますが、この規模区分を撤廃し、インカムアプローチ(残余利益方式など)への一本化や見直しが検討されています。
清算価値アプローチである純資産価額方式は評価額が高額になりやすい点や、保有資産の時価評価にかかる算定負担が膨大である点が課題として挙がっています。
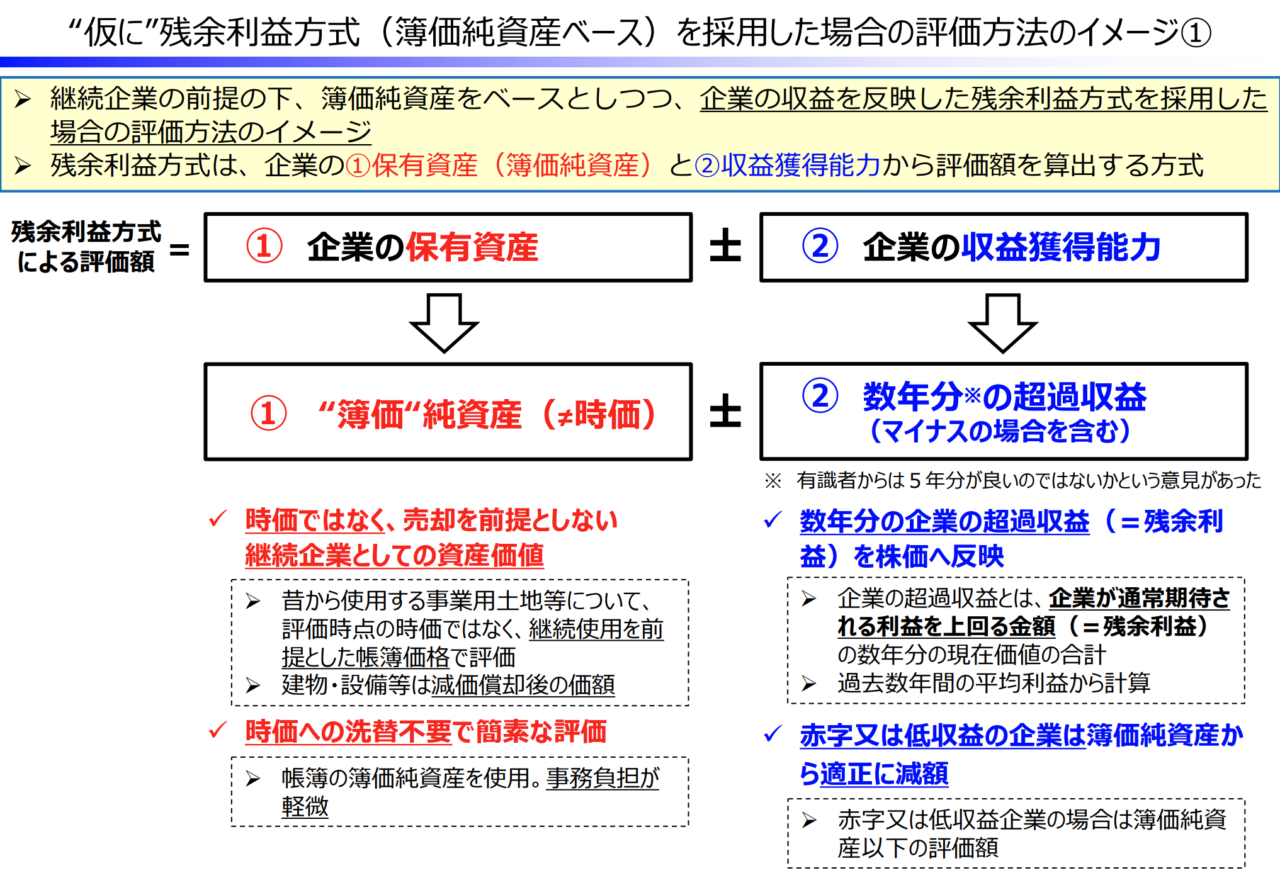
※国税庁HPより引用│取引相場のない株式の評価に関する有識者会議(第5回)資料より(https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05shiryo_kabukaigi.pdf)
会計検査院等からの指摘を踏まえ、現10%とされる還元率や、議決権割合に基づく適用区分の見直しが検討対象となっています。
直前に配当や利益を一時調整して判定を操作するような節税対策を防ぐため、実態に即した判定ルールへの変更が議論されています。
国税庁の試算では、下記の通り、全体としては上昇傾向ではありますが、特に企業の規模が大きいほど評価額が上がる傾向にあり、小さいほど評価額が下がる傾向にあるとされています。
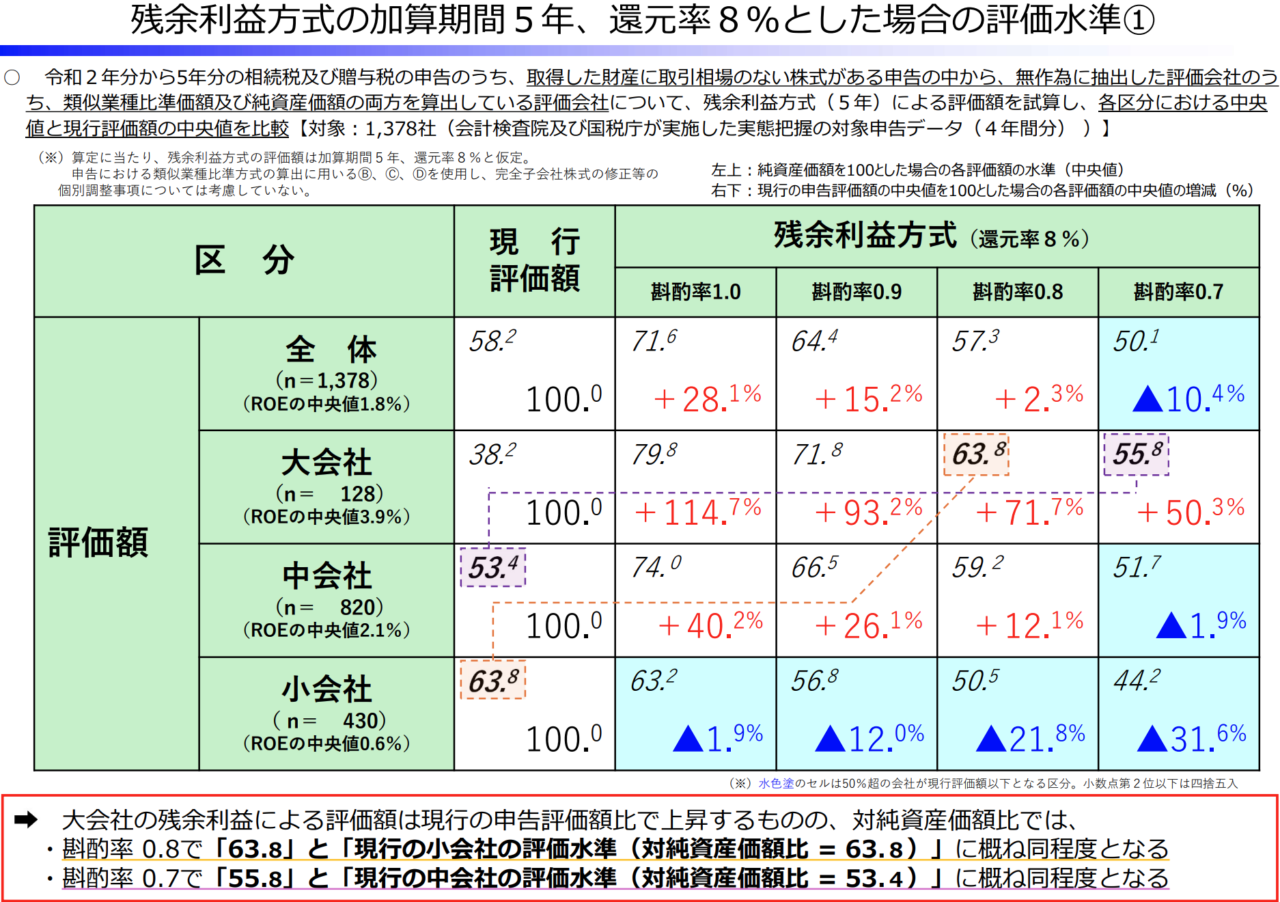
国税庁HPより引用│取引相場のない株式の評価に関する有識者会議(第6回)資料より(https://www.nta.go.jp/about/council/nai-hyoka/20260916/pdf/06shiryo_kabukaigi.pdf)
一方、第5回有識者会議で委員より提出された意見書では、下記の通り記されています。
『商工会議所が一定の仮定の下で行った試算では、評価額が現行方式の2倍から5倍近くに達し、相続税負担が数千万円から数億円規模で増加する事例も確認されている。』
これらの通り、評価額は上昇するというのは間違いなさそうです。
自民党は2026年10月29日に行われた日本成長戦略本部での会合で、非上場株式の相続税評価に関する緊急決議をとりまとめました。
その中で、国税庁が検討する見直し案を「容認できない」とし「現行案を検討の前提とせず白地から議論を行うべきだ」と提起しました。
その背景として、日本商工会議所等からの中小企業の事業承継を困難にするとの懸念が相次いでいるということがあり、結果、「(国税庁案が)議論の俎上に残る限り、企業は税負担が大幅に増加するのではないかという懸念を払拭できない」とされました。
上記の通り、国税庁の提示した新評価方法案は白紙となる可能性が出てきましたが、評価方法の見直し自体が中止となったわけではなく、非上場株式の評価方法改正に対する不安が払拭されたわけではありません。
また、緊急決議においても評価額を引き上げること自体を否定したわけではありません。
先行きの見えない中ですので、自社の現状を捉え、将来の可能性に対する自社の見通しを立てておくと、動きがあった時の次の一歩を踏み出しやすいかもしれません。
加えて、現制度下でできることをやっておくことで、将来への影響を少しでも抑えることも検討していきましょう。
G.S.ブレインズグループでは、皆様の経営に役立つ情報を定期的に配信しております。
最新情報は登録無料のメールマガジンでお知らせいたします。
お役立ち情報を発信していきます
G.S.ブレインズ税理士法人 執行役員
無料相談
経営のお悩みなど、まずはお気軽にご相談ください。
弊社スタッフがお客様の状況に最適なサービスをご提供いたします。
03-6417-9627
営業時間 9:30〜17:30(土日祝を除く)
HPを見てお電話した旨をお伝えください
くろじになる
