2025.07.09
【路線価】国税庁が令和7年分を公表!インバウンド需要の後押しで4年連続上昇に
令和7年7月1日、国税庁が令和7年分の路線価を公表しました。 全国約31万8千地点の標準宅…
東京都千代田区有楽町、日比谷、銀座の税理士法人 G.S.ブレインズ税理士法人
会社が成長していけるノウハウをご提供するG.S.ブレインズコンサルティング株式会社
Column
2026.10.16
この実勢価格の価格を決定するのは、土地を売買する当事者間で交渉の上で決定された価格が実勢価格ということになります。実際に行われる不動産取引での価格ですので、これが本当の時価であると言いたいところですが、如何せん、その価格を把握する手段がない。
この公示価格は、法令に基づき国土交通省が毎年1回公表する土地の基準価格のことをいいます。全国の基準地(約23,000地点。標準地)を対象に、毎年1月1日時点の土地の1平方メートルあたりの更地価格を判定し、3月下旬頃に公表されます。一般的には公示価格の1.1から1.2倍が実勢価格の目安と言われている。
一般の土地取引の目安や、公共事業で国や自治体が土地を買収する際の算定基準として利用されています。
この基準地価は、各都道府県が毎年7月1日を基準日として調査し、9月下旬頃に公表する土地の標準価格(1㎡あたり)のこといいます。都道府県地価調査という国土利用計画法に基づいて実施される調査を通じて標準価格が算出されることになります。
この基準地価も一般の土地取引の目安や公共事業で国や自治体が土地を買収する際の算定基準として利用されています。
路線価は、国税庁が毎年7月に公表する相続税路線価のことを指します。主要な道路に面した標準的な土地1平方メートルあたりの価格(評価額)のことをいい、相続税や贈与税の計算基準として利用されています。
税務では、この路線価をよく使いますので、その特徴を書いておきましょう。
【路線価の特徴】
①毎年1月1日時点の価格である。
②公示地価の約8割を目安に設定されている。
③調査地点が多く、市街地のほぼ全域をカバーしている。
④表示は千円単位で行われている。
固定資産税評価額は、固定資産税や都市計画税などの税金を計算する基準となる土地や建物の評価額(価格)のことをいいます。各市町村が総務省の定める「固定資産評価基準」に基づいて個別に決定しているが、東京都の23区の場合は、東京都が決定している。
| 種類 | 実勢価格との関係 |
|---|---|
| 実勢価格 | 本当の時価 |
| 公示価格 | 時価の約80%〜90% |
| 基準地価 | 公示価格とほぼ同水準 |
| 路線価 | 時価の約70%〜80% |
| 固定資産税評価額 | 時価の約60%〜70% |
このような実勢価格と各指標との関係から実勢価格を類推する方法があります。
①路線価から計算する。
路線価÷0.8×1.1×1.2=時価(目安)
②固定資産税評価額から計算する。
固定資産評価額÷0.7=時価(目安)
土地と建物を一括譲渡した場合に、その内訳が不明の場合が実務上、時々あります。ご存じのように、土地は消費税が非課税であり、建物には消費税が課税されます。土地と建物でその価格が区分されていない場合には、合理的な方法で全体の価格を土地と建物に按分し、建物分の金額から消費税を計算することになります。
合理的な按分方法は次の4つであると言われている。
譲渡した年の土地と建物の「固定資産税評価額」の比率を用いて、実際の売買価格を分けます。一般的な方法であり、国税の職員もよく利用している方法です。
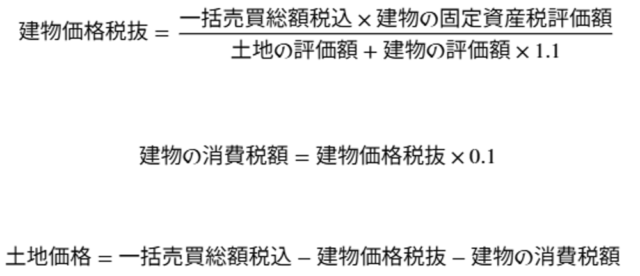
不動産鑑定士による鑑定評価額による土地価格を全体の取引価格から差し引き、残りを建物の価格とする方法。
建物の建築当時の建築費(不明な場合は標準建築単価などを使用)から、築年数に応じた減価償却費を差し引いて建物の現在の価値を計算する方法。
なお、建物の建築費が不明な場合には「標準建築単価」を用いて建築原価を算出するが、契約書等に建物の消費税額が記載してある場合には、消費税額から消費税率を割り戻すことで、算出された建物価格を全体の価格の中の建物の価格とすることになります。
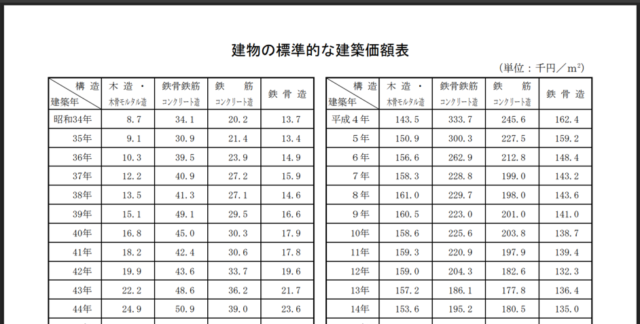
※国税庁が発表する「建物の標準的な建築価額表」は、主に土地と建物を一括で購入した際に、建物の取得価額が不明な場合、概算するための参考指標です。主に確定申告(譲渡所得の計算など)に用いられる。
※参考:国税庁│建物の標準的な建築価額表(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/joto/pdf/001.pdf)
公示地価や路線価を基に土地の価値を算出し、全体価格から土地代金を引いた残りを建物代金とする方法。
土地と建物が区分されず、一括の譲渡価格となっている場合には、上記の「固定資産税評価額の比率で按分する」方法が一般的であり、税務調査の際にも否認されにくい方法だと思います。
最近では、消費税を意識して、土地建物の一括売買という契約書は少なくなりましたが、もし、土地と建物の価格をそれぞれに付さず、一括価格という契約をする場合には、固定資産税評価額で按分し、消費税額を算出することをお勧めします。
G.S.ブレインズグループでは、皆様の経営に役立つ情報を定期的に配信しております。
最新情報は登録無料のメールマガジンでお知らせいたします。
お役立ち情報を発信していきます
G.S.ブレインズ税理士法人 顧問
無料相談
経営のお悩みなど、まずはお気軽にご相談ください。
弊社スタッフがお客様の状況に最適なサービスをご提供いたします。
03-6417-9627
営業時間 9:30〜17:30(土日祝を除く)
HPを見てお電話した旨をお伝えください
くろじになる
